权威访谈中小企业何时才能“不差钱”?
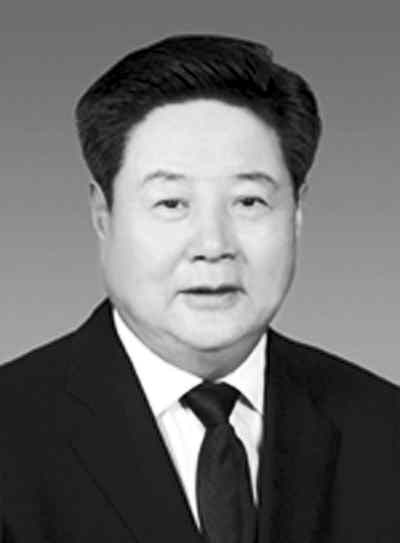 |
李子彬 |
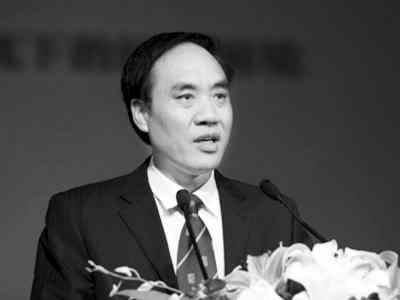 |
辜胜阻 |
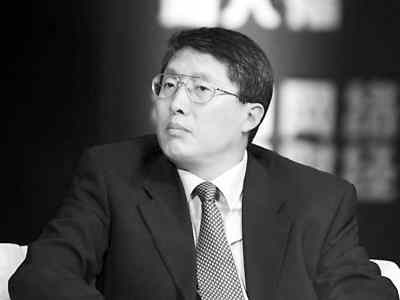 |
车 耳 |
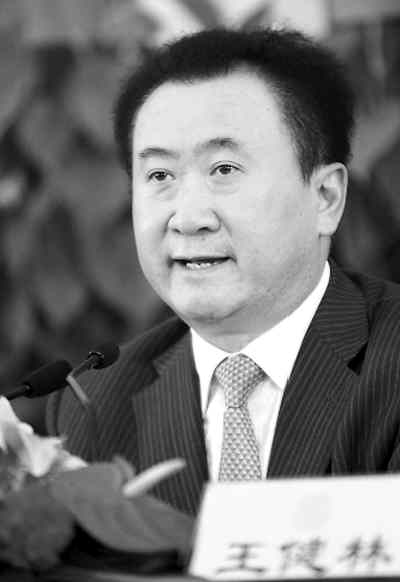 |
王健林 |
主持人:本报记者 尹晓宇 潘笑天
嘉 宾:
李子彬 中国中小企业协会会长
辜胜阻 武汉大学战略管理研究院院长
车 耳 中国国际经济咨询公司国际营业总监
王健林 万达集团董事长
中国人民银行日前宣布的数据表现,今年3月份人民币各项贷款增长1.89万亿元,创下历史新高。今年一季度人民币新增贷款达到4.58万亿元,同比增长3.25万亿元,占全年信贷指标的90%以上。“天量”信贷是否让中小企业的贷款需求得到了知足?记者在采访中发现,要真正解决中小企业融资难题目,还需多方努力。
中小企业融资依然难
问:随着“4万亿”投资渐渐落实,中小企业的融资难题目有没有得到很好的解决?
李子彬:中小企业融资难是一个多年没有解决的难题。今年一季度的信贷虽然放量增加,但是中小企业融资难这个题目并没有因此而得到缓解。虽然当局在渐渐加大对中小企业的支撑力度,但“4万亿”的投资并没有太多地惠及中小企业。从资金流向上来看,“4万亿”重要用于了当局投资项目,投向了大企业,铁路、公路建设等。中长期贷款增长了许多,但用以解决流动资金题目的短期贷款所占比例不高,即便是短期贷款,其中许多也是投给了大企业。
问:为什么会出现这种局面?
辜胜阻:中小企业融资难是世界性难题,所有银行都会“庞大轻小”。中国的中小企业很难得到国有银行贷款,银行对民营中小企业还存在“重公轻私”的征象。中小企业占中国企业总数的99%以上,但长期以来80%的中小企业的流动资金需求不能得到知足,60%的中小企业没有中长期贷款,因此普遍面临资金短缺的题目。相较其他国家,中国中小企业的资金缺口比其他国家要大得多。
必要建立名誉评估系统
问:还有一些其他什么因素制约中小企业融资?
车耳:名誉题目才是融资难的关键所在。我在法国的时候发现,我们的一些国有企业在欧洲投资不成功,但是许多温州人投资却成功了。他们没有钱,法国的银行不贷款给他们。但他们靠着本身和同伙筹来的钱愣是做了起来。比如大家把在餐馆打工费力挣来的钱凑在一路,大家抓阄,第一年谁抓到谁就拿这笔钱创业,第二年再继承抓阄,一向到最后……
假如中国有比较完美的名誉评估系统,每小我在银行都有名誉报告并且在各个银行间可以分享的话,那么我们的融资体系体例会更健全。假如我们的企业,尤其是民营企业,有一个很好的名誉评级报告,那么他的借贷能力就会加强。这个方面,我们必要培育公正、中立的民营企业服务机构,为民营企业进行名誉评级。
问:长期以来的融资难,对中小企业的发展造成了怎样的影响?
辜胜阻:中国的中小企业呈现出如许几个特点:第一是生不快。美国硅谷天天诞生企业75家,而我们高新技术开发区日复活企业仅三到四家。有的国家每千人拥有企业数为20-30家,而我国不到10家;第二是长不大。调查注解,大量中小企业成长到肯定规模的时候就不能再往前发展;第三是寿命不长。中国民营企业100强的平均寿命是7.5年,90%以上的企业寿命为2.9年。而日本企业的平均寿命是30年,美国为40年。同时,中国民营企业灭亡得比较快,每年复活15万家民营企业,但是同时死亡10万家。另外有60%的企业5年内破产。
要学会从金融市场拿钱
问:有哪些具有可操作性的方法破解融资难?
李子彬:一些地方在支撑中小企业上,想了许多办法,如行使财政资金给中小企业贷款贴息。深圳将建中小企业征信平台,由商会牵头,互保贷款,当局财政起到了征信、分担风险的作用,结果挺好。如许的做法,中国这么多个城市,起码十几个城市都可以做到。
另外,中小企业的企业家应该提拔资本运作的能力。国外企业70%靠直接融资,30%靠贷款。而中国小企业直接融资只占2%,98%靠借钱,或者向地下钱庄贷款。因此,肯定要学会从金融市场拿钱,充分行使资本市场、产权交易、私募股权等筹集资金,削减对银行的依靠。
王健林:我认为,我们必要一家全国性、政策性的中小企业银行,这个银行要设一个本身的门槛,不是进的门槛,是出的门槛。比如一个企业到了肯定规模后,就不能再寄托银行解决资金题目了。国家在解决中小企业融资难题目上必要支出肯定成本,比方说可以给这种政策性银行免税,帮助其在全国发展网点等。假如中国有如许一家不以红利为目的的政策性银行,它享受税收上的优惠,并对不良资产有适当的容忍度,那么大概中小企业追求融资渠道支撑的努力会更容易一些。(人民网通)
(编辑:zhangwh)
最新文章
推荐文章
热门文章

浙江省浙商研究会 版权所有
秘书处地址:杭州市文三路388号钱江科技大厦1418室 电话:0571-85861356
浙商BOSS智库:杭州市天目山路198号财通双冠大厦东大楼21楼 电话:0571-87835801
浙商新经济会客厅:杭州市余杭区溪沁街258号浙江知识产权创新产业园11楼
上海联络处:上海市江场三路181号4楼 电话:021-56982678
Email:zsyjh@126.com QQ群:46673292
 浙公网安备 33010402000166号
