欧债危急考验中国经济 紧缩政策或松动
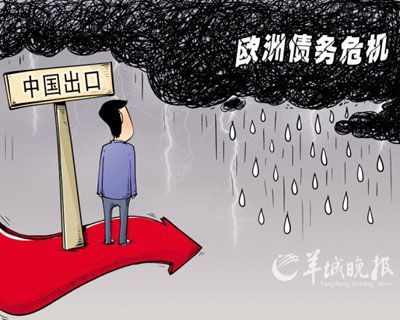
欧债危急蔓延冲击中国外需,经济增加放缓、通胀依然高企,中国宏观政策面临考验
作为中国第一大贸易伙伴,在欧元区蔓延的欧债危急,正从多层面对中国经济构成考验。
继不久前惠誉将希腊主权名誉评级连降三级后,意大利、比利时的评级前景也被接连调至“负面”,而市场忧虑希腊或最早在7月份便会破产重组甚至退出欧元区,欧债危急正进一步扩大。作为中国第一大贸易伙伴,欧元区的危急无疑将给中国外需带来冲击,而与此同时,近期数据表现,紧缩政策下国内需求出现肯定的增速放缓,忧虑中国经济增加超预期减速的声音渐多,目前通膨形势却没有缓解的迹象,此背景下中国的宏观经济政策面临考验。
中国经济面临冲击
上周,本来日趋镇静的欧洲主权债务危急,随着希腊、意大利、比利时名誉评级遭接连下调以及西班牙在朝党在地方推举中惨败,再现恶化迹象。希腊财长透露表现,如在6月份得不到下一笔120亿欧元的救济,该国将无力偿债并走向违约。而欧元集团主席容克26日透露表现,IMF可能停息发放定于下月向希腊发放的一笔救济资金,这引爆了市场对于希腊违约风险的担忧,当地媒体称希腊最早可能7月份面临破产重组,成为欧洲版的“雷曼”。
“美国、欧洲、日本任何一个经济体出现衰退或危急,都会对中国产生较大的影响,欧元区危急升级影响到欧洲经济的话,中国经济一定也要受一些冲击,尤其那些对欧元区出口依靠大的企业”。一向关注主权债务题目的中欧国际工商学院教授黄明接受羊城晚报记者专访时透露表现。
中国社科院世界经济与政治研究所国际金融室副主任张明在接受媒体采访透露表现:“危急的加剧意味着欧洲的进口需求会降落,整个欧元区对中国的贸易珍爱主义会卷土重来,中国的出口会面临新的冲击。” 此外,专家指出,随着美元对欧元汇率的赓续走升,在人民币对美元保持升值幅度的基础上,人民币有用汇率也将有所回升,最终也将不利于出口。
经济增速已现放缓
一方面是外部需求可能的降落,另一方面在延续的紧缩政策下,内需也已出现疲软,导致中国经济增加出现放缓。4月份的数据表现,中国工业产值同比增加13.4%,较去年一季度的14.9%的增加明显下滑;而23日发布的汇丰PMI预览值指数录得51.1,较上个月继承走低,并创下10个月来的最低值。
法兴银行中国经济师姚炜在24日发表的报告中透露表现,中国的需求削弱已经体现在其贸易伙伴近期的统计数据上。据有关报道,受2010年第四季度大陆订单削减的影响,台湾4月的工业产值增加出现下滑。此外,中国还成为韩国经济增加的重要滞后因素(从2010年12月的同比增加20.1%降至4月份的12.3%)。而在2010年的绝大部分时间里,韩国出口体现强劲,这重要得益于中国需求的拉动。姚炜称,假如这种情况持续下去,中国经济放缓的速度可能远比预期的要快。
高盛中国近日发表研报称,因为近期数据体现弱于预期,中国经济增加放缓程度比展望的更为紧张,而通胀并未如期快速缓解,因此高盛将中国2011年GDP增幅展望从10.0%大幅下调至9.4%,将年均通胀率展望从4.3%上调至4.7%,预计CPI同比增幅将在6月份触顶于5.6%。
紧缩政策或松动
欧债危急前景不明,使得中国一方面面临外部需求可能的大幅萎缩,另一方面是国内经济出现减速,通胀依然高企,而货币政策未有任何松动迹象。这与2008年金融危急前有几分相似,彼时一方面美国次债危急愈演愈烈,另一方面国内经济过热、通胀高位徜徉,为给经济降温央行继承加息。这一次,面临国际国内诸多不确定因素,宏观政策会否提前调整?
招商银行研究所在24日发表研报称,由于经济扩张的势头呈现出比较显明的放缓迹象,以及下半年可能出现的增速大幅放缓,为了防止宏观紧缩与库存周期调整叠加,存在货币政策微调的需要性与可能性。而从步骤上看,微调至少会包括四步。第一步,渐渐放松对信贷投放的监控力度。第二步,放松公开市场操作的力度。第三步,降低存款预备金率调整的频率。第四步,不再轻易动用价格工具,打破目前每两月一调的规律。
汇丰银行首席经济学家屈宏斌则认为,应继承保持紧缩的力度。屈宏斌接受羊城晚报记者采访时称,目前对经济增加担忧没有需要,PMI表现产出增速降至10个月来的最低值,并不成其为一个题目,反而说明一系列紧缩政策正在发挥效应,应视为积极的旌旗灯号。“经济增速虽有所放缓但维持在9%以上,只是温文放缓,信贷的增加速度也不错,想要既保持原有经济增速同时又让通胀降下来是不可能的”。屈宏斌透露表现。(羊城晚报)
(编辑:zhangwh)
最新文章
推荐文章
热门文章

 浙公网安备 33010402000166号
