地方债自行正当化?
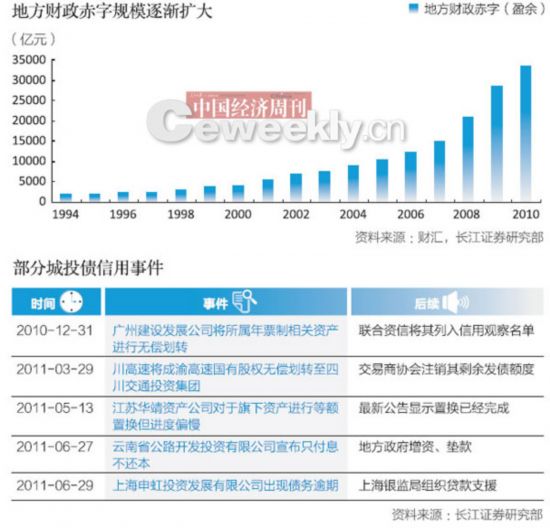
当人们还在讨论中国的地方当局会否由于巨额的地方债务而出现危急时,严峻的房地产宏观调控不仅让房地产企业出现资金链断裂的风险,更让风俗于以地皮、房产税为重要财政收入的地方当局感到了一种从未有过的“生存压力”。
有评论指出,假如要缓和中间和地方当局之间的关系,就必须缓解地方当局目前面临的“资金严重”的困境。
10月20日,财政部的一则新闻让地方当局看到了盼望。当日,财政部发布了《2011年地方当局自行发债试点办法》(下称《办法》),《办法》规定,上海市、浙江省、广东省、深圳市成为地方当局自行发债试点,并指出,债券为记账式固定利率附息债券,期限结构为3年债券发行额和5年债券发行额,分别占国务院批准的发债规模的50%。
为了避免出现资不抵债的情况,要求试点省市建立偿债保障机制,并要求地方当局及时披露经济运行和财政收支状态等指标。
新闻一出,舆论炸锅。
有评论认为,根据中国现行《预算法》规定,地方当局不得自立发债。此次试点是否有违法之嫌?更有学者指出,假如此《办法》周全推广,是否意味着将“白条”正当化?在地方当局结构性债务还未理顺之际,地方当局发债是否会引起更深一轮的地方当局信誉危急?
特别时期的过渡办法
“这显明是决策层为了解决当下地方当局融资难的一种具有过渡性子的办法。”一位不愿吐露姓名的财政部专家告诉《中国经济周刊》,如今地方当局的压力很大,中间要求的保障房建设必要资金,银行又不能给地方融资平台贷款,地方当局债务题目又没有理清楚,在如许的情况下,为了帮助地方当局筹得资金,中间必须有所动作。
但上述专家透露表现,在《预算法》调整之前,并不适宜再摊开地方当局自行发债的口子,如许做很容易导致各地再去寻租。
中欧国际工商学院经济学与金融学教授许小年直言,地方当局发债是中国财政体系体例的一项庞大转变,未经全国人大审议、批准,立法程序上似有不妥。他认为,地方债的偿还若由中间财政担保,会引发地方当局的“道德风险”,借的冲动强,还的责任弱,埋下债务危急的祸根。
但在国务院发展研究中间宏观研究部副部长魏加宁看来,因为地方当局如今没有太多的融资渠道,使得它们长期过度依靠于银行信贷和地皮出让。“如今,银行和地皮要么管不住,要是真管住了,地方当局隐性债务风险就会立即展现出来。”
魏加宁认为,让有条件的地方当局自立发债,与银行贷款相比,风险可能更小一些。魏加宁认为,发行地方债可能不是最优的,但是就目前而言,它要比银行贷款体例更好。由于它的责任主体更明确,束缚环节更多,市场反应更灵敏,风险能够及时得到释放。
毕竟,在市场条件下,地方当局自立发债,不等于说地方当局发的债就肯定有人会买,投资者不是“傻子”,假如地方当局的工作没有做到位,哪个投资者会买?
从“代理”到“自行”
事实上,虽然国务院此次批复的发债计划只是在给定规模的前提下自行发债,而不是真正意义上的自立发债,但毫无疑问是历史性的突破。
安邦咨询研究员李浩认为,鉴于历史缘故原由,许可地方当局发债一向以来被认为是伤害的行为,而迟迟得不到放行。
清朝末年,两广总督岑春煊向朝廷提出,盼望以“息借民款”的体例申请发债300万元以办地方要政,但因为种种缘故原由未能成行。这位清末重臣或许没有想到,他的这一行为从此打破了在中国历代皇朝中间集权的制度下地方当局不能自立发债的情况。
随后,地方债呈泛滥之势,也成为新中国成立后禁止地方发债的历史根源。而在改革开放后,不少地方当局在上世纪80年代末期曾大量自立发行地方债,他们每每是强行摊牌给下层单位,弄得企业怨声载道,因此在1993年这一举动被国务院停止。
李浩认为,上世纪90年代初,当时的广东国投以地方当局背书而举债所造成的伟大损失,一度使得外资对中国当局的名誉完全丧失了信念。
所以,在1995年颁布的《预算法》第28条明确规定,“除法律和国务院另有规定外,地方当局不得发行地方当局债券”。
直到1997年亚洲金融危急爆发和2009年金融风暴席卷全球之时,国务院才赞成由中间代发地方当局债券并列入升级预算管理的体例帮助地方解决融资题目。
“这次将发债模式从中间代理变为自行发债,意味着决策层在为《预算法》的修改做预备。”上述财政部专家认为,而《预算法》相干条则修改并通过,将为往后地方自立发债做铺垫。
据了解,自行发债与自立发债区别在于,自行发债是指总的指标由中间分配,例如发行规模,怎么行使,将来偿还等。而自立发债是指地方当局发债规模自立、项目自立、发债用途自定、偿债部分自大,自行发债是中间代发与自立发债之间的一种过渡,也是一种预备。
应成立“地方当局债券审核委员会”
事实上,在目前许可地方当局发债的大多数国家,都会要求地方当局在发债时必须遵守除短期债务外,只能用于基础性和公益性投资项目的“黄金规则”。
目前的试点范围仅限于省市一级当局发债,假如试点扩大,将要涉及许可到哪些层级的当局发债、地方债资金规模上限设定、如何审批、评估、监管、担保、责罚等一系列题目。
“而这些题目目前我们并没有一个完整的细则。”上述财政部专家认为,地方当局发债,必要决策层在“门槛”上下工夫,可以发,但门槛肯定要高,肯定要让地方当局周全、稳重地考虑发债带来的利益和风险。
李浩认为,尽管中间给定了四省市发债的总体规模,但历史证实,只要闸门一开,资金就会像海绵吸水一样无孔不入。地方使用体例可以很天真,甚至可以像信贷额度一样,提前预付额度,从银行或其他金融机构套取巨额资金。
对此,中诚信任有限责任公司首席经济学家许均华建议,要成立地方当局债券审核委员会,作为地方当局债券的发行审批机构,该机构可以挂靠在财政部下。地方当局发债的规模必须纳入当局举债团体规模预算和国家团体投资规模预算之中。
同时,要严酷资金运用,明确地方当局债券资金只能用于地方基础建设和公用事业发展,严禁发新债还旧债。
此外,还要明确地方党政一把手是地方当局债券的第一责任人,这种责任在债券存续期间,不因党政一把手小我的职位变动而解除,从而避免地方当局党政一把手通过发行地方当局债券搞政绩工程或挪用地方当局债券资金事件的发生。(中国经济周刊)
(编辑:zhangwh)
最新文章
推荐文章
热门文章

 浙公网安备 33010402000166号
