个税减征 为何总量不降反升?
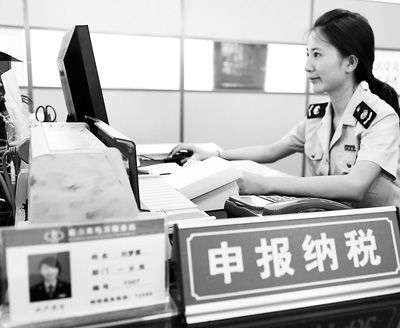
工作人员在四川眉山市地税局小我所得税办理窗口为市民办理纳税营业。
姚永亮摄(新华社发)
2011年,中国的税收收入完成了89720.31亿元,超过了2010年全年财政收入的总和。值得细致的是,个税增幅同比高达25.2%。在去年9月进步个税起征点的背景下,个税收入占比不降反增,引人关注。为此,记者进行了采访。
个税占比超过上一年
财政部日前发布的数据表现,2011年全国税收总收入比上年增长16509.52亿元,同比增加22.6%。在各项税收中,小我所得税实现收入6054.09亿元,同比增加25.2%。小我所得税收入占税收总收入的比重为6.7%,高于2010年的6.6%。
财政部宣布的税收收入增加的结构性分析报告还表现,2011年中国小我所得税收入延续跳过5000亿元和6000亿元两个大关,达6054.09亿元,中国小我所得税增收规模也因此首次突破千亿元,比2010年增收1216.92亿元。
业内人士透露表现,税收收入占中国财政收入近90%。总体看,2011年税收增速要略低于财政收入增速,这既有经济形势的缘故原由,也与结构性减税有关。
个税收入为何没削减?
上海财经大学公共经济与管理学院教授刘小川在接受本报记者采访时说:“首先,中国实施小我所得税改革,进步工资薪金、个体工商户经营所得的费用减除标准并对税率结构进行调整,是从2011年9月1日开始实施的,对昔时的个税收入影响不是很大。另一个因素是税务部门采取措施,增强了征收管理。如,建立重点纳税人档案、宣布高收入者名单;进一步规范征管,确保了相干小我所得税税款的及时足额入库等。此外,城乡居民的现实收入增长也是紧张因素。”
从财政部分析报告看,2011年对小我所得税增加贡献较大的所得项目有财产转让所得、劳务报酬所得、工资薪金所得和个体工商户生产经营所得。其中,财产转让所得税增加幅度最大,同比增加高达79.2%。缘故原由是,随着资本市场和艺术品市场的发展,小我股权转让以及拍卖收入大幅增加,带动居民财产转让所得税快速增加。另外,房屋转让所得税同比增加也较大,达到31.6%。
从2011年9月1日起实施的小我所得税改革,在2011年的最后3个月里,对小我所得税收入的增加结构产生了显明的影响:在2011年第四季度,工资薪金所得税和个体工商户生产经营所得税出现了负增加,同比降落幅度较大,其中,工资薪金所得税同比降落11.1%,个体工商户生产经营所得税同比降落10.7%。
征税目的在于缩小贫富差距
自去年9月1日进步个税起征点后,有6000万民众因此受益。数据表现,去年9月至12月实施新税法后,纳税人数由约8400万人减至约2400万人,响应增长居民可支配收入约600多亿元。
有业内人士认为,进步个税起征点的做法已获普遍认同,它不但有利于珍爱中低收入阶层利益,有利于国民收入分配的正向调节,更向公众传递出了将来将更加关注民生的政策旌旗灯号。从长远的角度看,进步起征点也将促进消耗的真实增加,并能增长内需,对调整经济增加结构也有利。
刘小川认为,征收个税的根本目的在于借助税收的杠杆来调节收入分配,缩小贫富差距,促进经济发展和社会稳固协调。换句话说,就是让低收入者少缴或不缴税,让高收入者多缴税。关键是个税征收要深化改革,要通细致化管理,让人人得到实惠,如,以家庭收入为单位征收;各地生活成本不同,缴税也应有些差异。
也有专家提出,应将个税起征点和物价挂钩。在目前物价波动相对较大的情况下,个税起征标准应当执行指数化,让起征标准和居民消耗价格指数(CPI)相干联,按照CPI的升幅来设定个税起征点的调整幅度。(人民日报海外版)
(编辑:zhangwh)
最新文章
推荐文章
热门文章

 浙公网安备 33010402000166号
