银行乱收费将受到处罚问责
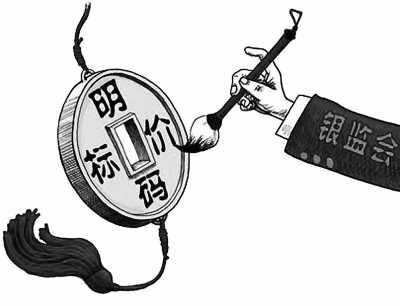 |
近期银行暴利受到公众广泛诟病,而“多得数不清”的银行收费更是令消耗者怨声载道。银监会近日召开全国银行业体系高级管理人员和银监会体系各级负责人参加的电视电话会议,对深入推进银行业不合理收费和附加条件专项治理工作进行了部署。业内人士认为,面对银行服务收费,消耗者一向是弱势群体,对服务价格制订上没有话语权。若想真正解决银行业不规范经营的题目,还必要从根源上打破垄断。只有高利润与高质量的服务水平成正比,高利润与给客户提供的高回报产品成正比,银行才能赢利赚得义正词严,客户被银行收费也毫不勉强、毫无怨言。
银监会要求启动处罚问责
银监会的会议认为,今年以来,在银监会的同一部署下,各级监管部门和各银行业金融机构坚持“明确政策规章、推动公开透明、强化监督检查、严酷处罚问责”的基本思路,踏实有序推进各项工作,取得阶段性成效。经过前一阶段的专项治理,目前银行业不合理收费和附加条件征象已有改观,但仍然存在一些关键性题目,与服务实体经济的要求和全社会的期望存在肯定差距,影响了银行业的妥当经营和科学发展。
会议对下一阶段专项治理工作也提出了明确要求,其中指出,要坚持清理与处罚并重,对于3月1日以后仍然附加不合理贷款条件、4月1日以后仍然收取不合理费用的,严酷依法依规启动处罚问责程序,切实做到发现一路,查处一路。
不合理收费危害紧张
业内人士指出,因为银行的特别地位及服务相对垄断性,因乱收费造成的信誉受损很难为其带来大的经营压力,银行也不会把消耗者的不满放在眼里。
着名财经评论员余丰慧对本报记者透露表现,虽然银行利润重要来自贷款资产扩张的伟大利差收入,但是,已经占到二至三成的中心营业收费贡献度赓续进步,其中,不合理收费对银行暴利贡献不小,比如“以贷收费”到了令人吃惊的田地。
余丰慧认为,银行不合理收费会带来诸多方面的危害:一是使得贷款成本过高,大大加重了借款户经济负担;二是从实体经济和小我借款户身上攫取过多利润,可能压垮借款者,最终可能造成贷款本息也难以归还;三是扩大了贷款利差,扭曲中心营业收入,误导了市场,给市场释放出不真实的收入结构;四是紧张违法违规,恶化银行和客户关系,败坏了本应把信誉看作第一位的银行声誉。
仍需加大治理力度
余丰慧认为,银监会近期的专项治理工作照旧很有成效的,假如启动处罚问责程序也会起到震慑作用,但最令人忧虑的是这次治理会不会成为“应急”之举,事后银行不规范举动又卷土重来。因此我们要使整治工作制度化、常规化,始终保持高压态势,常抓不懈,才能使收费规范起来。
余丰慧指出,整理规范银行乱收费,必须把重点放在三个方面:一是果断取缔巧立名目的不合理违规收费,比如,以贷收费中的所谓小我融资顾问费、小我贷款服务费、小我贷款抵押房屋保险费等。二是对于传统结算工具和手段禁止收费,比如,正常的存取款、转账营业等。三是清理附在存款上的各种不合理收费,比如,存款余额查询、短信关照费等。
“原本存款存在银行就是客户让渡了资金使用权,银行赖以放贷款赢利的本钱重要来自存款,给存款人提供各种服务是理所应当的,怎能还要收费?当然,对于给客户提供金融理财产品,客户取得了理财收益的,银行应该按照规定收取理财资费。”余丰慧说。
业内人士认为,目前我们还只是做到了透明收费,而银行可以另立名目规避治理。要周全规范和束缚银行的服务收费举动、建立完美规范银行服务收费的长效机制,关键在于解决根源性的垄断题目。由于银行敢于在提供贷款时额外附加条件,本质上表现了其垄断地位,垄断导致消耗者的选择余地很小。还应该增强立法工作。比如,如果在较短时间内,许多银行对统一产品采取了相似定价,监管机构就必要介入调查,是否这几家银行寄托其垄断地位形成“价格共谋”。(人民日报海外版)
(编辑:zhangwh)
最新文章
推荐文章
热门文章

 浙公网安备 33010402000166号
