中国经济二季度或探底成功 货币政策仍维持妥当
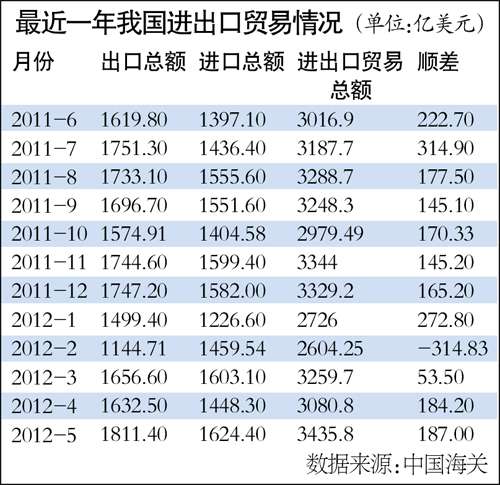
上周末宣布了5月份宏观经济数据——CPI同比下行超预期,稳增加政策空间加大,进出口规模同比回升,外贸有所好转。
同时,外围经济形势有所好转。美国家庭财富涨至62.9万亿美元,比金融危急后的2009年第一季度足足多了13.5万亿美元,正在复苏的就业情况和稳固的银行令美联储短期推不了QE3。而上周五,欧债危急一个最大的火警被袪除——西班牙获得1000亿欧元的欧盟贷款许诺。
当然,中国5月PPI和PMI等工业数据仍“亮红灯”,经济下行压力仍较大。在此形势下,中国积极推出了降息等放松政策,GDP增加正在努力于二季度探底成功。
国内宏观经济形势
经济学家预期三季度GDP开始反弹
5月份宏观经济数据可谓喜忧参半——CPI同比下行超预期,稳增加政策空间加大;规模以上工业增长值同比增加涨幅比4月加快了0.3个百分点;进出口规模同比回升,外贸有所好转。
但PPI和制造业PMI均环比回落,其中制造业PMI新出口订单指数和投入指数降幅均超过2个百分点,表现眼下企业扩张动力不足。
政策调整速度必会加快
内需方面5月份数据也并未有更好的起色。5月份,社会消耗品零售总额增速比上月回落0.3个百分点;前5月固定资产增速比前4月回落0.1个百分点。瑞穗证劵亚洲公司董事总经理沈建光称,经济下滑已经显明超出预期。5月份PPI同比降落1.4%,表现工业价格已经出现了通缩。国内外经济疲软,通胀压力已经显明减轻。央行降息亦代表其对通胀与经济形势的判断已有所改变,将来政策调整速度必会加快。二季度GDP增加或许跌破7.5%,三季度GDP将反弹。
美国及美林银行中国经济学家陆挺昨天接受本报记者采访时也认为,工业产值(IP)3、4、5月份的同比增加幅度分别是11.9%、9.3%和9.6%,表现工业产值依然在谷底爬坡,回升的劲头很弱。因为IP占GDP比重为四成,增幅大幅降落的IP导致中国今年二季度的GDP增加将在第一季度7.9%的增加幅度上再降到7.0%~7.5%左右。5月份的PPI同比增加-1.4%,下挫幅度比4月的-0.7%还要大,这都说明中国的经济运行还会在6月份寻底。下一次宏观数据宣布后,预计中国还会有一次降息。此后的三季度和四季度中国GDP增加会依次反弹至8%和8.2%。
国际货币基金组织在对中国经济健康状态进行审查后指出,预计2012年中国的增加率将从去年的9.2%放缓到8%左右,通货膨胀已经触顶回落,假如食品供应或全球商品情况不受到进一步冲击,通胀率将保持在4%以下。
权威声音
央行:今年仍维持妥当货币政策
试行的商业银行资本管理办法将有利于银行信贷额度增大
中国人民银行昨日发布《2011中国区域金融运行报告》。报告指出,2012年各地区金融机构将继承认真贯彻落实妥当货币政策,坚持金融服务实体经济的本质要求,保持货币信贷平稳适度增加和合理的社会融资规模,进一步优化信贷结构,更加看重知足实体经济的需求,增强区域性体系性风险提防,促进区域经济平妥当康和谐发展。
货币政策无须“适度宽松”
对于央行最新政策定调, 渣打银行中国区首席经济学家王志浩对本报记者透露表现,鉴于中国经济下行风险仍较大,因此,央行有可能在降低基准利率后继承下调存款预备金率, 分外是对特定领域执行宽松刺激政策。
王志浩认为,因为财政付出加速、同时因为去年下半年的基数较低,中国仍将在2012年达到超过8%的增速,因此,央行仍将维持“妥当货币政策”,并没有提出“适度宽松”的货币政策基调。不过,他认为央行更多将采用公开市场调节与存款预备金调整体例释放流动性。
年内存准率或再调3~4次
汇丰银行中国区经济师孙珺玮则对记者透露表现, 5月消耗物价指数CPI回落到3%,预计6月CPI将回落至3%以下,这为政策调整提供了空间。“预计央行将通过对特定领域刺激政策带动贷款增加,预计存款预备金率将在下半年下调3次到4次。”
同时,孙珺玮指出, 从5月数据看,固定资产投资已较4月环比上升1.15%, 预计第二季度后固定资产投资将保持渐渐回升态势。
此外, 5月显明好于预期的贸易顺差数据将为人民币提供支持,这将为央行进一步调降利率与存款预备金率提供空间。
值得留意的是, 银监会前日正式发布的《商业银行资本管理办法 (试行)》(以下简称《办法》),在多个方面放宽了资本要求,其中对于贷款损失预备最低要求由《意见稿》的150%下调至100%,由此为商业银行释放约2190亿资金进入二级市场,这将为往后银行信贷额度增大提供基准。
股市体现
市场仍需保持郑重
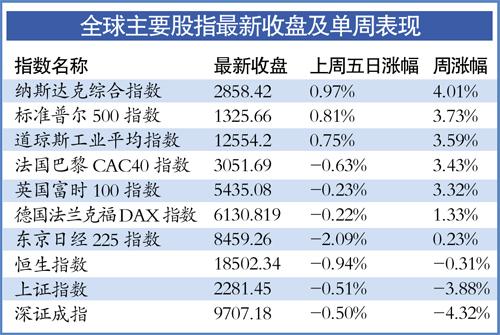
虽然今年以来领涨全球的A股上周重挫3.88%,但其他重要股市同期体现不错,道琼斯指数单周涨幅达3.6%。
欧元区9日公布,将乐意为西班牙提供不超过1250亿美元(约合1000亿欧元)的救助资金。同时,美国总统奥巴马敦促欧洲敏捷采取举措战胜危急,美国国会重新考虑就业计划,以促进经济更快速增加。
欧美股市上周大涨
受这些新闻影响,欧美股市提前反应,西班牙股市当天上涨近2%,美国三大股指尾盘均出现拉升想象,欧洲英法德三大股指也快速消化德国出口下跌程度超出预期、意大利4月份的工业产值萎缩的负面冲击,低开高走。截至收盘,道琼斯工业平均指数上涨0.75%;纳斯达克涨幅为0.97%;标准普尔500指数也将涨幅扩大为0.81%。英国金融时报指数微跌0.23%。
而上周欧美股市普涨,数据表现,道琼斯指数当周涨幅达到3.59%,创下自2011年11月23日当周以来的最大周涨幅。纳斯达克指数上周也上涨4%。
值得细致的是,球迷们期待已久的第14 届欧洲杯已开锣,欧洲杯魔咒今年是否重演值得关注,而西班牙获救助也意味着欧元区债务危急正在蔓延,市场仍需郑重。
美国经济
美联储短期难推QE3
美联储主席伯南克上周在听证会上并没有如市场预期的透露表现要在近期内推出刺激政策,由于12家美联储辖区内的银行运营报告表现,经济运动并没有出现大的走弱迹象。
而上周美国宣布的经济数据好新闻多于坏新闻:6月的第一星期,美国最初的失业申报量降落了12000份,表现就业率处于复苏区间。美国ISM非制造业指数在5月份上升了0.2个百分点。4月份的批发贸易额环比上升了1.1%。美国的消耗者贷款在4月份也上升了65亿美元。
但美国4月份的贸易赤字从3月份的526亿美元缩小至501亿美元,这缘于国内经济的疲软,人人节约消耗,导致进口环比降落1.7%。
标准普尔经济学家Beth Ann Bovino昨天对本报记者透露表现:“美联储显然不会在短期内推出新的量化宽松货币政策,他们一定也在等待6月17日希腊大选的情况。”
欧债前景
西班牙获千亿贷款
希腊有望效仿
上周五,欧债危急一个最大的火警被袪除——据新华网报道,欧元集团9日公布,将乐意为西班牙银行业提供不超过1000亿欧元(约合1250亿美元)的救助资金。
IMF认为1000亿欧元的贷款救援,已充足令西班牙的银行重修信誉。美国方面也认为此举证实欧元区正执政金融一体化迈出紧张的一步。分析认为,此笔款项能够把西班牙的银行从房地产业泡沫破裂中产生的几十亿欧元呆坏账中救济出来。西班牙详细获得的贷款将在6月尾揭晓。此笔资金来源于欧元区自建的金融防火墙基金——EFSF和ESM。
记者留意到,关键是此1000亿欧元的贷款救援并没有对西班牙附加新紧缩要求,这让正忧?于欧盟救援苛刻紧缩要求的希腊看到一丝曙光——大概欧盟也会对之放松要求。
欧洲杯魔咒今年是否应验?
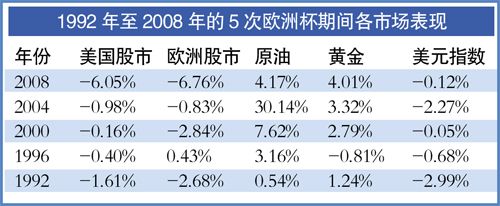
广发证券分析师夏潇阳统计发现,最近5次欧洲杯期间,标普均下跌,平均收益率-1.84%。欧洲股市除1996年外,其余4次欧洲杯期间都下跌。而美元指数在5次欧洲杯期间也悉数下跌,平均收益率-1.22%。在上述欧洲杯期间,A股也是跌多涨少。因此,在基本面未获根本改善的情况下,投资者不可以掉以轻心,应多元化配置资产。(记者王亮)(广州日报)
(编辑:zhangwh)
最新文章
推荐文章
热门文章

 浙公网安备 33010402000166号
