亿元保单可避遗产税 专家称保障才是首要考虑
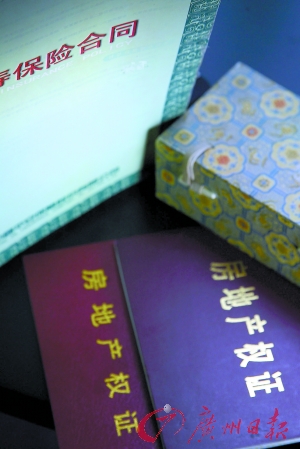
图/王维宣
亿元保单频现可避“遗产税”?
有专家认为部分高额保单有避税功效但提示消耗者勿盲目跟风
征收遗产税传闻一出就引起各方关注。购买高额保险产品可以起到避税结果的说法再次被提及,有资深保险代理人介绍,按国际惯例,保险是可以免征收遗产税,“这确实也成为不少富豪在进行资产传承时的一种手段和工具,但消耗者在投保时不要产生跟风心态,即便遗产税开始实施,起征点应相对较高,通俗消耗者不会受到太大影响。”
记者了解到,近年来巨额保单赓续出现,呈逐年递增的趋势。今年6月份,某寿险公司承保了公司成立以来最大小我寿险保单,客户年交保费1450万元,交费期10年,寿险保额2亿元。今年5月份,深圳出现了两笔总保额均过亿元的保单,而在去年9月份深圳某寿险公司曾签下总保额为1.09亿元的巨额保单,昔时缴费102万元。
有险企相干负责人透露表现,公司的大额保单出现稳中有升的态势。有统计数据表现,今年1~6月份,某寿险公司深圳分公司人身险保额在100万元以上的保单共有400多件,同比上涨85%。
有专家认为这些高额保单在提供寿险保障的前提下,还可以为投保人提供避税和资产传承的功效。据介绍,如今倾向于购买高额保险的大多为企业界人士,而他们投保大额险的重要目标是避税和避险。
分红险重疾险不可全额避税
对“避税”一说有专家透露表现不解,“这统统都是源自于尚未开征的遗产税,对还没有开征的税种是避无可避,即使开始征税,也有肯定的起征点,门槛较高,与通俗人关系不大。”
有专业人士透露表现,“若单纯考虑避税一说,则在投保时有讲究,投保人在投保时最好要指定受益人,保险赔偿金才会不被作为遗产处理,且不必要用于偿还债务。”据介绍,若保单没有填写指定受益人,则被保险人发生身故后,保险赔偿金将有被保险人的法定继续人来领取,“一旦按法定继续,很有可能被划归为遗产的管理范畴,到时候是否征税或许存在争议。”
上述人士还透露表现,并不是所有保险都有全额避税的功能,通俗寿险是以被保险人身故为保险金付出条件,受益人在经由被保险人指定后可以领取对应的保险金额,即基本保额,这笔费用是不被纳入遗产范围的。律师周庆元指出,“分红险每年到期都会有分红收益,但许多消耗者会选择昔时不领取再存入保单中进行累积生息,到最后一次性领取,这时候保险赔偿金则是由基本保额加上投入款项的累积分红共同组成,所以一旦被保险人身故,受益人在领取赔偿金的时候,基本保额则不属于遗产部分,但分红事实上是被保险人生前所得,当受益人在最后领取的时候将会被划分到遗产部分进行收税。而以重疾险为例,若被保险人发生庞大疾病,领取保险赔偿金也都是生前所得。”
专家观点
保障仍是首要考虑
专家建议,消耗者在进行保险投保时必要根据小我的必要,“保险不是一种谋利工具,保险最根本是保障。”事实上,有别于银行、基金等产品,保障是保险产品的核心竞争力。富人在选择保险产品方面,除了考虑资产的保值和安全传承外,首先应在自身保障方面作全面考虑,尤其是家庭重要经济支柱,更应首先为本身修建涵盖不测、健康、身故风险的周全保障,以确保家庭经济的稳固。
(编辑:zhangwh)
最新文章
推荐文章
热门文章

 浙公网安备 33010402000166号
