PMI超预期推迟宽松 存准率下调或因此“迟到”
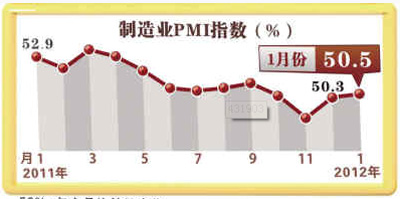
2月1日,国家统计局服务业调查中间、中国物流与采购联合会发布1月份中国制造业采购经理人指数(PMI)为50.5%,较前一个月回升0.2个百分点,这也是官方制造业PMI数据继2011年12月之后延续第二个月呈现上升态势。与此同时,尽管汇丰宣布的1月份中国制造业PMI指数仍旧位于50.0%的荣枯分水岭之下,但是同样呈现回升态势。
市场分析人士及经济学家普遍认为,1月PMI超预期反弹,令市场对中国经济实现软着陆的信念加强,或将导致短期内政策放松的力度和节奏有所削弱。
消耗强劲支持PMI
1月份中国制造业PMI指数为50.5%,显然超出了此前市场对其低于50.0%的预期。不过,订单指数的体现相对比较复杂,新出口订单指数较上月出现了1.7个百分点的大幅下滑,不过新订单指数却仍出现了0.6个百分点的上升,这注解1月份中国制造业新订单的增加重要来源于国内需求的强劲。
兴业银行首席经济学家鲁政委指出,1月制造业PMI反弹重要受去年12月和今年1月中国传统节日期间强劲的国内消耗需求所支持。
然而,随着“元旦”、“春节”消耗旺季效应渐渐曩昔,消耗淡季来临,消耗增速将渐渐回归平稳,国内消耗需求对PMI的支持作用可能转弱。不过,鲁政委指出:“1月31日国务院召开的第六次全领会议注解今年将继承‘保证国家重点在建续建项目的资金需求’,‘抓紧布局、有序推进新的国家重点项目,保持投资稳固增加’,反映了高层对当前经济下滑的担忧,与此同时,投资刺激已然再度启动。因此,预计将来三个月会在投资启动的支撑下,制造业PMI有望稳中有升。”
放松窗口或推迟
然而,PMI超预期的体现,同样引发了市场对于决策层可能耽搁货币政策放松时间点的猜测。昨日,中金公司发布研究报告指出,中国PMI的持续好转或导致短期内政策放松的力度和节奏有所削弱。
澳新银行同样认为,近期较为强劲的数据也在肯定程度上“耽搁”了中国央行降低存款预备金率的时点。“此前大幅反弹的财政存款数据和M2增速,很可能已经延缓了央行的降准。这体现在即使在春节前市场资金面出现严重的时刻,中国央行也宁愿采用短期性的逆回购等政策来缓解市场的流动性严重,而显得‘不乐意’采用更加具有长期性的降低存款预备金率等手段。”
不过,汇丰中国首席经济学家兼经济研究亚太区联席主管屈宏斌则透露表现:“要稳固国内需求并应对将来出口增速继承放缓的影响,必要政策层面继承宽松。货币政策方面,以预备金率下调为主的数量型宽松仍将继承。尽管1月可能再次出现资本净流出或者资本流入削减的情况,预备金率下调仍有需要,2月预备金率可能再次下调。”(国际金融报)
(编辑:zhangwh)
最新文章
推荐文章
热门文章

 浙公网安备 33010402000166号
