 |
制图:张芳曼 |
结构调整之下保险业的内生动力开始展现;监管部门“放权”、“松绑”及时,行业开始打造的“保费、投资”双轮驱动格局,利好长期妥当发展
中国保监会日前宣布的数据表现,今年前三季度保险市场运行平稳,经营效益大幅提拔,已步出两年多来保费增速减缓、经营利润下滑的“泥淖”。
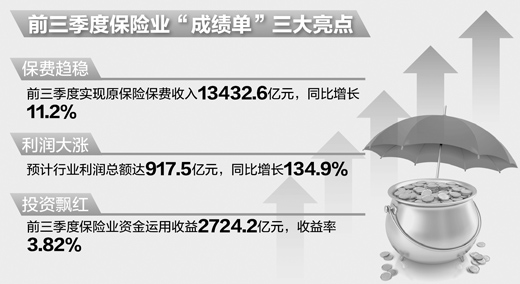
分项看,前三季度保险业“成绩单”有三个亮点:
一是保费趋稳——前三季度实现原保险保费收入13432.6亿元,同比增加11.2%,增幅同比增长3.9个百分点。
二是利润大涨——预计行业利润总额达917.5亿元,同比增加134.9%,其中产险公司327.9亿元,同比增加20.2%;寿险公司470亿元,同比增加515.7%。
三是投资飘红——前三季度保险业资金运用收益2724.2亿元,收益率3.82%。投资收益相称于保费收入的20%,已成为各公司红利的紧张来源。
在宏观经济数据逶迤上行的背景下,保险业发展快速回暖,分外是寿险利润同比增加超过500%,这“惊人一跳”的力气从哪里来?
结构调整先苦后甜,保障型营业“顶大梁”
保险业刚刚走过隆冬——2010年以来,受国际金融危急影响,国内保险市场保费来源萎缩;资本市场遇冷间接令保险投资收益低迷。同时,保监会开始大力指导行业“转体例、调结构”,在偿付能力监管、市场举动监管等方面接连出台政策,促使行业适当压缩理财型产品规模,看重发展保障型等内含价值较高的营业。2011年,保监会叫停误导题目紧张的驻银行贩卖以及规范电话营销,重创靠银邮渠道获得折半保费的寿险业。到了2012年,又逢寿险满期给付的岑岭,如此“内忧外祸”之下,2012年行业发展仅实现8%的增加,20年来增速首次跌出两位数。
2013年,各项改革措施“发后劲儿”,保险业快速回暖。1—9月,人身保险业实现规模保费11014.2亿元,同比增加18.04%。其中,决定发展质量的新单规模保费5895.23亿元,同比增加23.14%,扭转了新单保费延续两年负增加局面。
“‘内生动力’开始展现,各公司都尝到了结构调整的长处。”保监会寿险部一位负责人指出,1—9月重要寿险公司营业中,保障功能较强的健康险、不测险和通俗型寿险增加显明快于其他险种,寿险公司传统分红险保费收入6766.2亿元,同比增加7.1%,占寿险公司营业的78%;健康险与不测险同比分别增加24.8%和18.5%;财产险中农业保险、责任保险同比分别增加28.6%和21.4%,进一步改写财险公司车险独大的格局。“今年8月费率市场化改革实施以后,传统寿险新单同比增加52.7%,为2000年以来最高增速。保障型营业为行业发展‘顶大梁’,正是我们盼望看到的。”这位负责人说。
截至今年9月,全行业积极参与城乡居民基本医疗保险和增补医疗保险等项目,实现保费收入逾180亿元。“思路一宽就有空间。保险业行使专业上风自动参与基本医保服务,拓展出又一条发展道路。”南开大学保险学院风险管理与保险系教授朱铭来说。
投资政策接连“松绑”,发展动力不再失衡
“今年前三季度的保险资金运用收益2724.2亿元,超过2012年全年的收入,相称于今年同期保费收入的20%。这在曩昔是难以想象的。”保监会资金监管部主任曾于瑾说。
保险业发展必须有保费、投资这两个“轮子”。2010年8月起,保险资金被许可在肯定条件下投资不动产、未上市股权等新投资领域,但保险资金总体上感觉“束手束脚”,难以施展。
水活,鱼才肥。2012年以来,监管部门加大保险资金投资政策改革力度,陆续颁布16项措施,把投资权和风险责任进一步交还给市场主体:
——许可保险资金投资基础设施并赓续放宽条件。
——摊开了银行理财、荟萃信任、专项资产管理计划等金融产品投资渠道,促进保险公司改善资产配置,提拔投资收益。
——放宽无担保债券投资限定,雄厚债券投资品种。
——支撑投资产品、项目创新。
朱铭来认为,保险投资收益大增,除了直接表现在行业利润中,也为全能险等理财型险种积攒了市场人气,间接带动保费增加;长远看,则是打造“保费、投资”双轮驱动格局,利好行业长期妥当发展。
“监管部门的‘放权’、‘松绑’特别很是及时——今年上半年股市较好,保障房等基础设施建设也有大量资金需求,各公司有了新政策,才能天真调整策略,把握机会。”他说。
利润骤增并非“非常”,妥当发展大势不变
今年寿险公司前9个月利润增速过快,令一些人忧虑“大起大落大隐患”。
保监会统计信息部副主任朱金渭诠释说,寿险利润同比增加5倍多的速度看似“非常”,实为多种因素叠加。除了结构调整动力和投资政策盈利,最紧张的缘故原由是去年利润基数较低,只有76亿元,较2011年削减328亿元,因而今年前三季度的“大增”只是回归原来的利润水平。“任何一个保险市场的发展都经历过短时间的起落,我们更看重营业结构和发展质量,对此不必过分担忧。”朱金渭说。
“监管部门会适应情势赓续改革完美政策,看重营业结构和发展质量也已成为企业的自发举动。二者的合力能够保障行业不偏离健康发展的轨道,并在发展中加强应对复杂形势的能力。”朱铭来说。
据了解,今年8月份保监会启动寿险利率市场化改革后,已有82家公司送审或备案利率市场化的新产品,而其中重疾险、终身寿险、定期寿险和年金保险等保障型险种占比达70%——学会从市场竞争与政策导向中吸取双重能量的中国保险业,已走出低谷。
《 人民日报 》( 2013年10月29日 10 版)
(编辑:zhangwh)

 浙公网安备 33010402000166号
